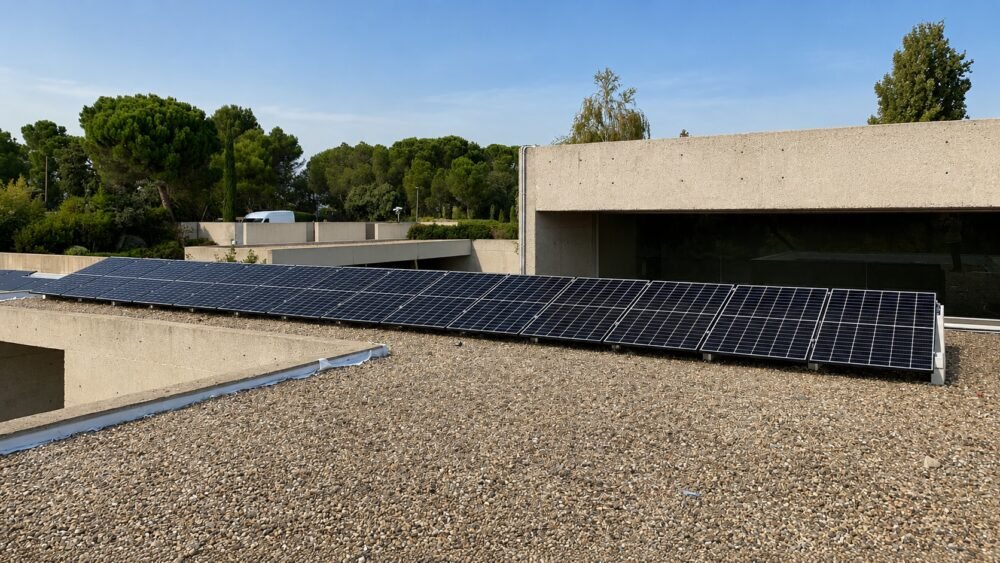
Ayudas para paneles fotovoltaicos en la Comunidad de Madrid (2026): IRPF, IBI e ICIO
Ayudas para paneles fotovoltaicos en la Comunidad de Madrid (2026): IRPF, IBI e ICIO
Redactado por ingenieros
En este artículo 6 apartados ▾
Si buscas ayudas para paneles fotovoltaicos en la Comunidad de Madrid en 2026, conviene empezar por lo que ya no existe: los programas de subvención directa con fondos europeos están cerrados y, a 23 de octubre de 2026, no hay convocatoria autonómica abierta. Lo que sí funciona para un particular son las deducciones estatales del IRPF y las bonificaciones del IBI y del ICIO que tenga aprobadas su ayuntamiento.
IRPF: dos deducciones que no se pueden sumar
El Real Decreto-ley 7/2026, de 20 de marzo (RDL 7/2026), convalidado el 26 de marzo, deja en vigor en 2026 dos deducciones de la Ley 35/2006 del IRPF (LIRPF) aplicables al autoconsumo: la nueva disposición adicional 62.ª (DA 62.ª) y la disposición adicional 50.ª (DA 50.ª), de eficiencia energética. Son incompatibles para una misma instalación en un mismo inmueble: hay que elegir una.
La nueva deducción del 10 % (DA 62.ª)
- 10 % de lo pagado en 2026 por instalar autoconsumo renovable en un inmueble de tu propiedad, con base máxima de 5.000 €: como mucho, 500 €. Incluye las baterías.
- 20 % (hasta 1.000 €) para propietarios de viviendas en edificios residenciales con instalación colectiva.
- La instalación tiene que terminar en 2026 y contar con el certificado de instalación eléctrica (CIE).
- Pago bancario, nunca en efectivo; las subvenciones recibidas se restan de la base.
- No se aplica si la instalación está afecta a una actividad económica.
No exige certificados de eficiencia energética, pero en una vivienda unifamiliar se queda en 500 €, cueste lo que cueste la instalación.
Si la instalación está afecta a una actividad (empresa, o autónomo en estimación directa), la vía es la libertad de amortización de la disposición adicional 17.ª de la Ley 27/2014, del Impuesto sobre Sociedades, prorrogada por el RDL 7/2026 (art. 37.Uno) para instalaciones que entren en funcionamiento en 2025 y 2026.
La deducción por eficiencia energética del 40 % o del 60 % (DA 50.ª)
Prorrogada por el mismo real decreto-ley, tiene tres tramos, y todos exigen dos certificados de eficiencia energética registrados, anterior y posterior a la obra:
- 20 % (base 5.000 €) si la obra reduce al menos un 7 % la demanda de calefacción y refrigeración, que depende del aislamiento, no de los módulos.
- 40 % (base 7.500 €, hasta 3.000 €) si el certificado posterior acredita una reducción de al menos el 30 % del consumo de energía primaria no renovable, o la clase A o B. Aquí sí cuentan los módulos. Este tramo y el anterior exigen vivienda habitual o alquilada.
- 60 % (apartado 3): la misma mejora del 30 % o la clase A o B, con base de 5.000 € al año, arrastre de cuatro años y 15.000 € acumulados por contribuyente. La Agencia Tributaria y la Dirección General de Tributos (DGT) lo admiten en vivienda unifamiliar con paneles fotovoltaicos.
El certificado previo tiene que estar emitido antes de empezar la obra, con menos de dos años, y registrado: uno emitido después no vale (DGT, consulta V2158-22). Los emitimos desde nuestro servicio de certificado de eficiencia energética.
Con los mismos certificados, en vivienda unifamiliar el 60 % deduce más que el 40 %: con 5.000 € pagados, 3.000 € frente a 2.000 €, y lo que pase de 5.000 € se deduce en los años siguientes. Lo desarrollamos en la deducción del 60 % del IRPF en vivienda.
En edificios de viviendas, el 60 % se aplica a lo que paga cada propietario por una instalación colectiva: ver autoconsumo colectivo en comunidades de vecinos de Madrid.
Cuál conviene: tres casos con números
Referencia: una instalación de unos 8.000 € como la de 10 módulos del preciario (octubre de 2026), pagada por transferencia y terminada en 2026.
| Caso | DA 62.ª | DA 50.ª | Conviene |
|---|---|---|---|
| 1. Vivienda habitual unifamiliar; el certificado posterior acredita la mejora del 30 % o la clase A o B | 500 € | 3.000 € (40 %) o 4.800 € (60 %: 3.000 € el primer año y 1.800 € por arrastre) | DA 50.ª al 60 % |
| 2. Vivienda unifamiliar en la que el certificado no alcanza el umbral | 500 € | No aplica | DA 62.ª |
| 3. Piso con instalación colectiva; supuesto de 3.000 € repercutidos a cada propietario | 600 € (20 %) | 1.800 € (60 %), si el edificio acredita la mejora | DA 50.ª si se acredita |
En el caso 1, los 4.300 € de diferencia frente a la DA 62.ª compensan con holgura el certificado previo (242 € en nuestro preciario). Dos matices: la deducción se resta de la cuota íntegra estatal, así que hace falta cuota suficiente; y el umbral depende de la vivienda de partida y de la producción frente a su consumo (unos 1.560 kWh por kWp y año en Madrid capital, según cuánto produce la fotovoltaica en Madrid). Lo estimamos antes de firmar.
En una segunda residencia no encaja el 40 %; el 60 % y la DA 62.ª no exigen vivienda habitual, pero confírmalo con tu asesor.
Las fechas que mandan: 31 de diciembre de 2026 y de 2027
La DA 62.ª exige terminar la instalación en 2026, y el 40 %, pagos hasta el 31 de diciembre de 2026 y certificado posterior antes de 2027. No consta prórroga; la Agencia Tributaria los mantiene en su página actualizada el 9 de octubre.
El 60 %, que también vale en vivienda unifamiliar, admite pagos hasta el 31 de diciembre de 2027 y certificado posterior antes del 1 de enero de 2028, siempre que el certificado previo sea anterior al inicio de la obra.
Antes de firmar revisamos contigo qué vía te conviene y si da tiempo a cerrarla en plazo: la revisión técnica a distancia es en un máximo de 10 días hábiles desde que nos mandas las fotos, y la instalación, en una o dos jornadas.
Si además instalas un punto de recarga, la disposición adicional 58.ª de la LIRPF deduce el 15 % de lo pagado hasta el 31 de diciembre de 2026 (base máxima 4.000 €), con la instalación terminada en 2026. Es combinable con la deducción de los paneles.
Ayudas directas: no hay convocatoria autonómica abierta en 2026
La Fundación de la Energía de la Comunidad de Madrid (Fenercom), gestora de las ayudas regionales, tiene todos sus programas con el plazo finalizado, incluido el de autoconsumo y almacenamiento con fondos Next Generation de 2021-2023. Sus resoluciones de 2026 solo publican ayudas ya concedidas.
Alcorcón tuvo en 2026 una convocatoria municipal propia —35 % del coste, máximo 2.500 € en vivienda unifamiliar—, cerrada el 31 de julio. Su ordenanza bonifica además el IBI (50 % hasta cinco periodos, máximo 300 € al año) y el ICIO (95 % en uso residencial); ver paneles fotovoltaicos en Alcorcón.
Bonificaciones municipales: IBI e ICIO
El texto refundido de la Ley Reguladora de las Haciendas Locales (RDLeg 2/2004, arts. 74.5 y 103.2.b) permite bonificar hasta el 50 % del IBI y hasta el 95 % del ICIO a las instalaciones de energía solar. Porcentaje, años, topes y requisitos los fija cada ordenanza fiscal y cambian cada año.
Madrid capital
- IBI: 50 % de la cuota durante los cinco periodos siguientes a la inscripción de la instalación en el registro de la Comunidad de Madrid; desde 2026, siete si se instalan baterías, aunque se añadan después. Topes: 50 % del coste de ejecución material al año y 95 % acumulado. Surte efecto desde el año siguiente a la solicitud: conviene presentarla el mismo año de la inscripción.
- ICIO: 95 %, aplicado en la autoliquidación dentro de los dos meses siguientes a la declaración responsable. Con el tipo del 4 %, queda en el 0,2 % del presupuesto de ejecución material.
- Requisitos: declaración responsable urbanística antes de instalar e instalación no obligatoria por normativa. Más en paneles fotovoltaicos en Madrid.
Con un supuesto de 800 € de cuota, la bonificación es de 400 € al año: 2.000 € en cinco años y 2.800 € en siete con batería. En una vivienda unifamiliar de la capital como la del caso 1, el 60 % del IRPF y el IBI suman unos 6.800 €. Sobre la batería, ver cuándo merece la pena una batería fotovoltaica.
Otros municipios
La columna «Fuente» separa lo comprobado en el ayuntamiento de lo tomado de la Fundación Renovables, sin contrastar con la ordenanza.
| Municipio | IBI | Años | Condición | ICIO | Fuente |
|---|---|---|---|---|---|
| Majadahonda | 50 % | 8 | Cubrir ≥40 % del suministro | Sin confirmar | Ayuntamiento |
| Pozuelo de Alarcón | 50 % | 3 | Cubrir ≥50 % del suministro | Sin confirmar | Ayuntamiento |
| Las Rozas | 50 % (40 % si cubre ≥30 %) | Ver ordenanza | Cubrir ≥50 % del consumo; solo viviendas no sujetas a propiedad horizontal | 95 % | Ayuntamiento |
| Boadilla del Monte | 45 % | 3 | Cubrir ≥40 % del consumo | Sin confirmar | Ayuntamiento |
| Tres Cantos | 40 % | 3 | Cubrir ≥50 % del suministro | Sin confirmar | Ayuntamiento |
| Galapagar | 50 % | 5 | Cubrir ≥40 % del suministro | 95 % | Fundación Renovables |
| Collado Villalba | 50 % | 5 | Viviendas en edificios con acuerdo comunitario | Hasta 50 % | Fundación Renovables |
| Torrelodones | 35 % | 3 | 2.200 kWh por cada 100 m² | No figura | Fundación Renovables |
| Villanueva de la Cañada | 40 % | 1 (máx. 250 €) | Cubrir ≥40 % del consumo | 50 % | Fundación Renovables |
| Villaviciosa de Odón | 20-30 % | 5 | Según potencia por vivienda | 95 % | Fundación Renovables |
En Pozuelo, los tres periodos valen para solicitudes hasta el 31 de diciembre de 2026; el ayuntamiento tramita ampliarlos a cinco desde 2027. En Boadilla, Las Rozas y Alcorcón se solicita antes del 1 de enero del año en que debe aplicarse. Revisamos la ordenanza vigente en cada estudio; las páginas de zona están en la Comunidad de Madrid.
Qué documentación preparamos en Gamo Solar
Estas ventajas se pierden más por papeles que por técnica: un certificado fuera de plazo, un pago en efectivo, una declaración responsable tardía. La tramitación va incluida en nuestro precio cerrado:
- Certificados de eficiencia energética previo y posterior, registrados. El posterior va incluido; el previo (242 €) solo hace falta si eliges la DA 50.ª (40 % o 60 %), y tiene que estar emitido antes de empezar la obra.
- Memoria técnica de diseño o proyecto (por encima de 10 kW), con cálculos firmados por ingeniero.
- Declaración responsable urbanística antes de empezar, con informe de capacidad portante cuando proceda.
- Autoliquidación del ICIO con la bonificación aplicada; el impuesto y las tasas se pagan aparte, a su coste.
- CIE y legalización ante la Comunidad de Madrid a través de una entidad de inspección y control (EICI); por debajo de 100 kW, la inscripción en el registro de autoconsumo es de oficio. Ver la guía de legalización en la Comunidad de Madrid.
- Solicitud de bonificación del IBI con la documentación técnica que pida tu ayuntamiento.
- Factura desglosada y justificantes de pago para la Renta 2026, que se presenta en 2027.
De tu parte, una factura de la luz reciente y el último recibo del IBI.
Se contrata online con un 5 % de descuento: pagas el 30 % a cuenta por transferencia y el resto al terminar, con 14 días para desistir desde el pedido.
Ver precios cerrados y contratar online
Preguntas frecuentes
¿Hay subvenciones para paneles fotovoltaicos en la Comunidad de Madrid en 2026?
No hay convocatoria autonómica abierta a 23 de octubre de 2026: Fenercom tiene finalizados sus programas y la convocatoria de Alcorcón cerró el 31 de julio. Siguen vigentes las deducciones del IRPF y las bonificaciones municipales del IBI y del ICIO; empresas y autónomos en estimación directa cuentan además con la libertad de amortización.
¿Cuánto desgrava en el IRPF una instalación fotovoltaica en 2026?
Con la DA 62.ª, hasta 500 € (10 % de 5.000 €). Con la DA 50.ª, hasta 3.000 € al año: el 40 % de 7.500 € (pagos hasta el 31/12/2026) o el 60 % de 5.000 € (vivienda unifamiliar o edificio residencial, pagos hasta el 31/12/2027). El 60 % admite arrastre de cuatro años y una base acumulada de 15.000 € (hasta 9.000 € en total); con 8.000 € pagados, 4.800 €.
¿La deducción del 60 % vale en una vivienda unifamiliar?
Sí. La Agencia Tributaria, en el manual de Renta, habla del «conjunto del edificio (vivienda unifamiliar)», y la DGT lo ha admitido en vivienda unifamiliar con paneles fotovoltaicos (consultas V1843-22 y V1347-23). Exige reducir al menos un 30 % el consumo de energía primaria no renovable o alcanzar la clase A o B, con certificado previo emitido antes de empezar la obra.
¿Cuántos años dura la bonificación del IBI en Madrid capital?
Cinco periodos al 50 % desde la inscripción de la instalación en el registro de la Comunidad de Madrid, y siete si se instalan baterías, aunque se añadan después. En otros municipios cambia: en Majadahonda son ocho periodos.
¿Qué pasa si la instalación se termina en 2027?
Se pierden la DA 62.ª y el 40 % de la DA 50.ª. Queda el 60 %, en vivienda unifamiliar o en edificio residencial, para pagos hasta el 31 de diciembre de 2027 y certificado posterior antes del 1 de enero de 2028, si se acredita la mejora del 30 % o la clase A o B.
Aviso
Información divulgativa, actualizada a 23 de octubre de 2026. Fuentes principales: RDL 7/2026 (BOE-A-2026-6544), Agencia Tributaria y consultas de la DGT; Fenercom; Agencia Tributaria Madrid; ordenanzas de los ayuntamientos citados y fichas de la Fundación Renovables donde se indica. No es asesoramiento fiscal: revisa tu caso con tu asesor. Los importes de los ejemplos son supuestos.